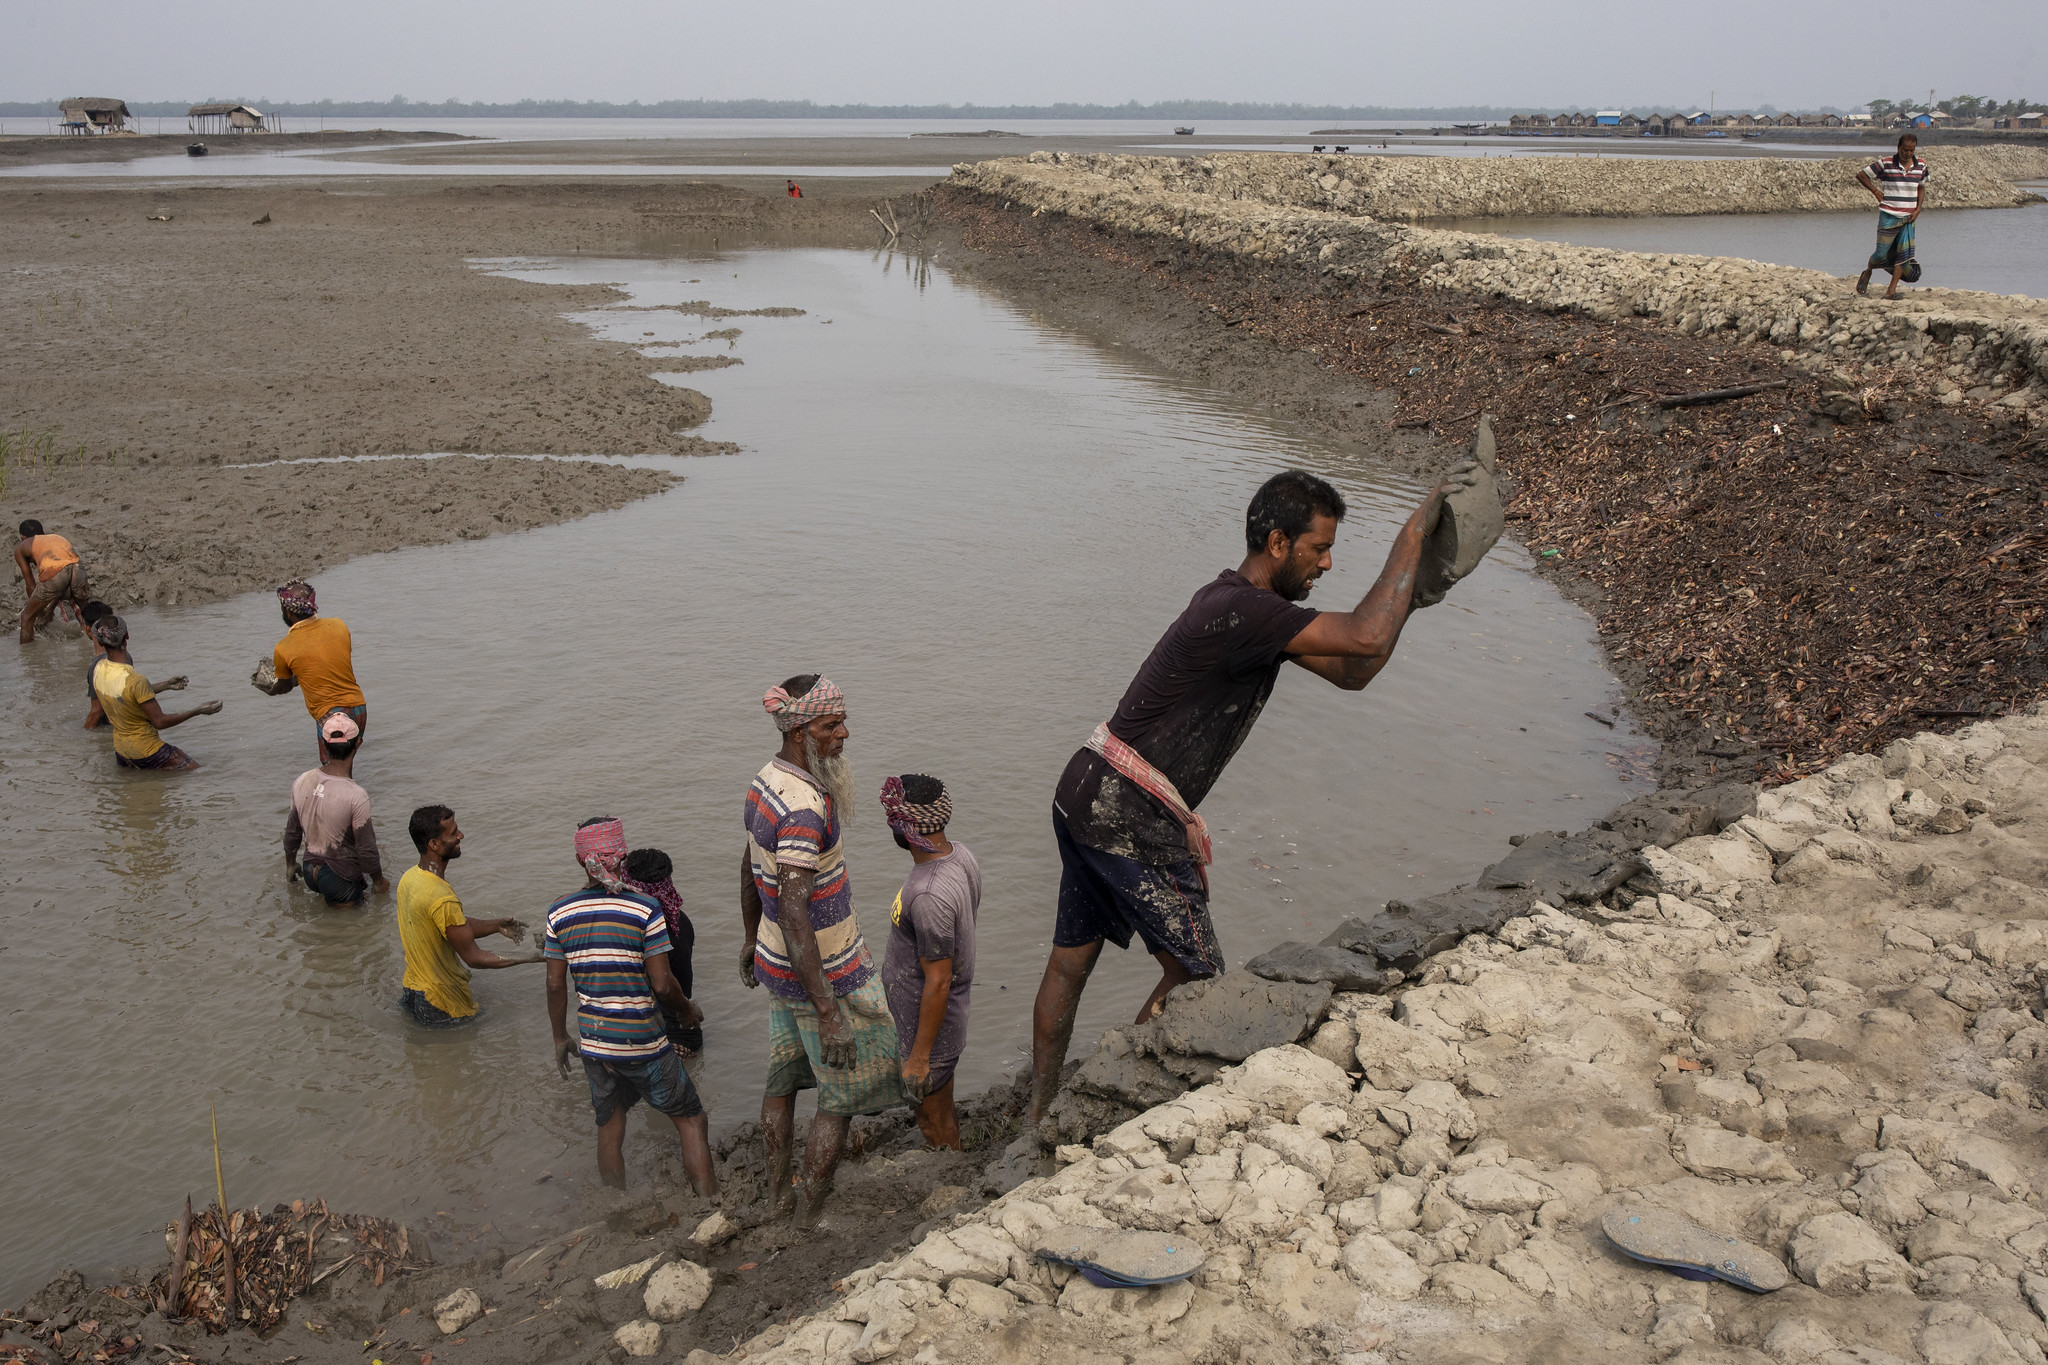
Bangladeş'te banka kredileri ağırlıklı olarak ticaret ve sanayi merkezlerinde toplanıyor; siklon, sel, tuzlanma ve nehir erozyonuna en açık kıyı ve taşkın bölgeleri ise bu hacimden çok küçük paylar alıyor. Bangladeş Bankası (Bangladesh Bank) verilerine göre 2026'nın nisan-haziran çeyreğinde toplam kredi ve avansların yaklaşık dörtte üçü Dhaka ile Chattogram bölgelerine gitti. Dhaka tek başına toplamın %67,84'ünü aldı; bu payın %65,48'i kentsel, %2,36'sı kırsal alanlara dağıldı. Barishal, Khulna, Sylhet ve Mymensingh bölgeleri ise çok daha küçük paylarla yetindi.
Haziran sonunda bankaların toplam kredi ve avansları 146,55 milyar dolara (18,09 trilyon taka) ulaştı. Çeyrek boyunca artış 2,01 milyar dolar (248,18 milyar taka), yani %1,39 oldu. Bölge düzeyinde Khulna'da krediler %2,23 artarak 5,45 milyar dolara (672,27 milyar taka) çıktı. Barishal'daki krediler %1,27 artışla 1,58 milyar dolara (194,86 milyar taka), Sylhet'te %2,31 artışla 1,50 milyar dolara (185,73 milyar taka), Mymensingh'te %1,15 artışla 1,80 milyar dolara (222,49 milyar taka) yükseldi.
İlçe düzeyine inildiğinde tablo daha da belirginleşiyor. Barishal bölgesindeki Patuakhali'de haziran sonunda 280,13 milyon dolar (34,58 milyar taka) kredi bulunuyordu; bu tutar ülke toplamının yaklaşık %0,19'una denk geliyor. İlçedeki mevduat ise 573,54 milyon dolar (70,80 milyar taka) ile kredilerin iki katını aştı. Khulna bölgesindeki Satkhira'da kredi hacmi 355,71 milyon dolar (43,91 milyar taka) ile toplamın yaklaşık %0,24'ünde kalırken mevduatlar 745,03 milyon dolara (91,97 milyar taka) ulaştı. Kuzeydoğudaki Sunamganj ise 191,67 milyon dolarlık (23,65 milyar taka) krediyle toplamın yaklaşık %0,13'ünü oluşturdu; ilçede toplanan mevduat 642,74 milyon dolar (79,31 milyar taka) oldu.
Uyum finansmanı kırılgan bölgelere ulaşmıyor
Satkhira'nın Shyamnagar bölgesindeki Ramjannagar Union'da yaşayan 34 yaşındaki Saiful Gazi bu açığı doğrudan deneyimliyor. Dört kişilik ailesini geçindiren Gazi, 25 Mayıs 2009'da 190 kişinin ölümüne ve yaklaşık 3,9 milyon kişinin etkilenmesine yol açan Aila Siklonu'nu yaşadı. 2022'de balık işine giren Gazi, işini büyütmek için başvurduğu özel bankadan teminat ve gerekli belgelerin eksikliği nedeniyle ret yanıtı aldı. İşini sürdürebilmek için yerel bir sivil toplum kuruluşundan yüksek faizli kredi çekmek zorunda kaldı.
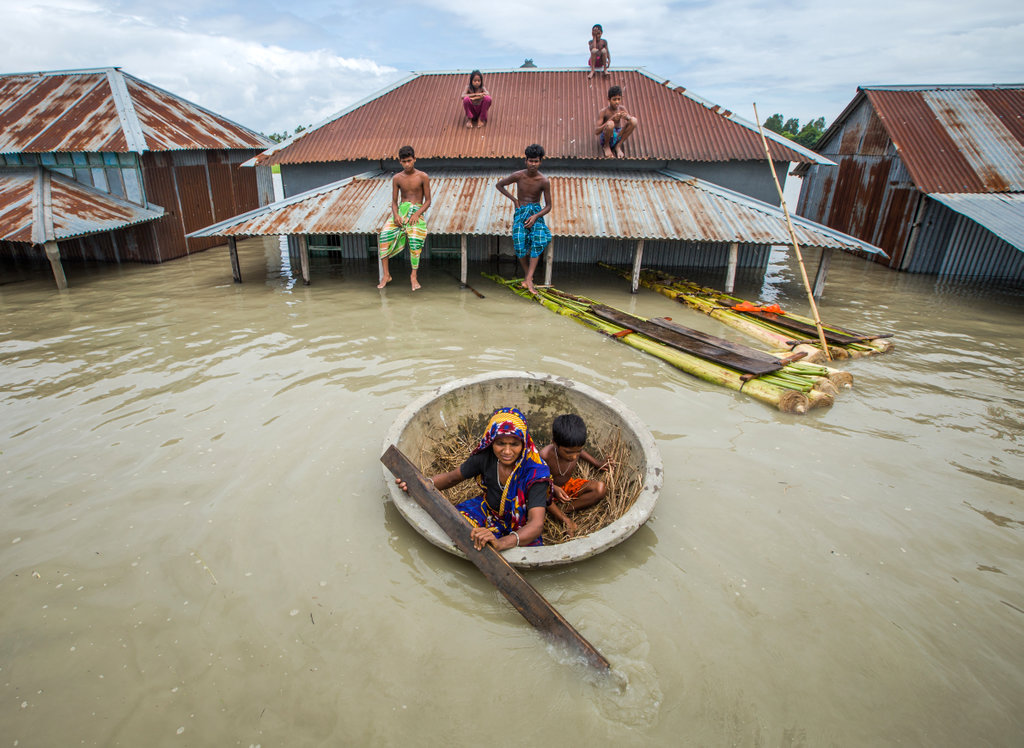
Dünya Bankası (World Bank), Bangladeş'i alçak coğrafyası, yoğun nüfusu ve iklim kaynaklı tehlikelere yüksek maruziyeti nedeniyle iklim değişikliğine karşı son derece kırılgan olarak tanımlıyor. Hükümetin Bangladeş Delta Planı 2100 (Bangladesh Delta Plan 2100) ise 2022'de 64 ilçeden 58'ini yüksek derecede kırılgan olarak belirledi. Riskler bölgeden bölgeye değişiyor: güney ilçelerini siklon ve gelgit dalgaları vuruyor, kıyıda tuzlanma tarımsal verimi düşürüp tatlı suya erişimi kısıtlıyor, kuzeybatıda kuraklık ve yeraltı suyu stresi, kuzeydoğudaki haor sulak alanlarında ise ani seller öne çıkıyor. Nehir erozyonu da haneleri topraklarını ve geçim kaynaklarını bırakmaya zorluyor.
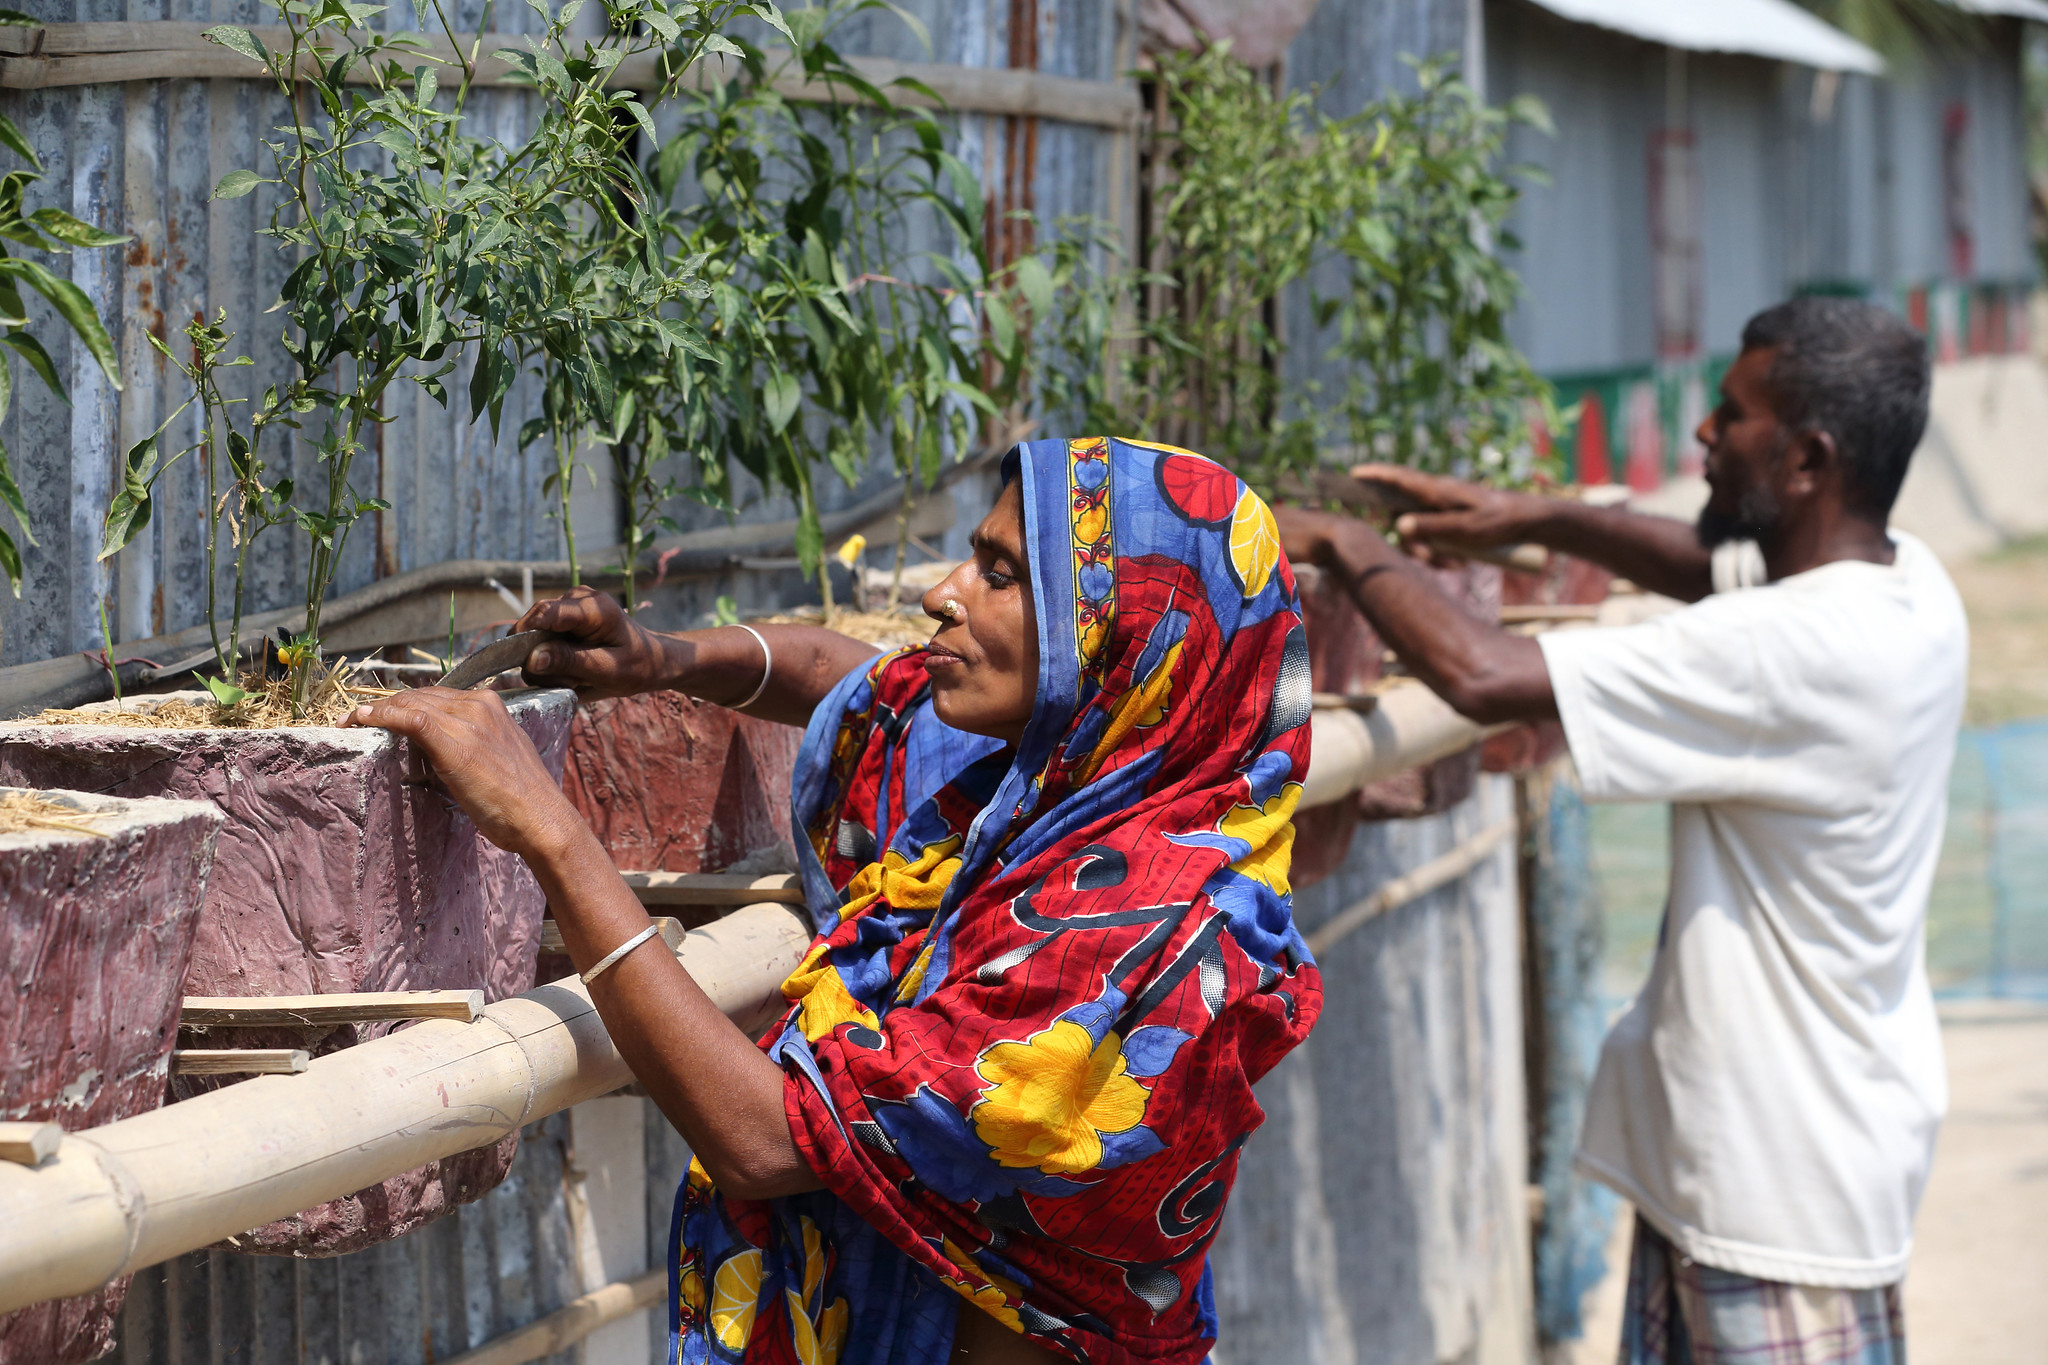
Kredi dağılımı bu nedenle iklim uyumu açısından önem taşıyor. Riskli bölgelerdeki haneler ve işletmeler finansmana yalnızca afet sonrası toparlanmak için değil, afetlere hazırlanmak için de ihtiyaç duyuyor. Çiftçiler tuzlu suya dayanıklı ürünlere geçmek, sulamayı iyileştirmek ya da hayvancılığı iklime daha dirençli hale getirmek için kredi arıyor; balıkçılar fırtına sonrası ekipmanını yenilemek, küçük işletmeler ise uzun süren sellerin ardından işletme sermayesi bulmak istiyor. Uygun finansman sağlanmadığında iklim uyumu, tekrarlayan şoklarla yaşayan insanlar için ulaşılamaz kalıyor.
Katılımcı Araştırma ve Kalkınma Merkezi (Center for Participatory Research and Development-CPRD) genel müdürü Md Shamsuddoha, iklim riski yüksek bölgelere kredi akışının sınırlı kalmasının yerel halkın iklim değişikliğine uyum sağlama ve direnç geliştirme kapasitesini kısıtladığını söyledi. Shamsuddoha'ya göre iklim değişikliğinden en çok etkilenen toplulukların tarım, balıkçılık, küçük işletmeler ve geçim kaynaklarını sürdürebilmesi için düşük faizli ve kolay koşullu kredilere ihtiyacı var. Uygun fiyatlı ve esnek krediler yalnızca afet sonrası rehabilitasyonda değil, iklime dirençli tarım, geçim kaynakları ve yerel ekonomilerin geliştirilmesinde de belirleyici rol oynayabilir.
Bankalar ticari kurum olduklarını savunuyor
Bangladeş Bankası icra direktörü ve sözcüsü Arief Hossain Khan, bölgesel eşitsizliğin bankalara belirli ilçelerde sabit tutarlarda kredi verme zorunluluğu getirilerek çözülemeyeceğini savunuyor. Khan, kredi hacminin ticari olarak uygulanabilir projelerin ve borçluların varlığına bağlı olduğunu söyledi. Banka kredilerinin yaklaşık %75'inin Dhaka ve Chattogram'da toplanmasını iki bölgedeki büyük sanayi ve ticari faaliyet yoğunluğuna bağlayan Khan, iklim riski yüksek bölgelerin geleneksel büyük ölçekli sanayi finansmanı yerine yerel ekonomilerine uygun yatırım türlerine ihtiyaç duyabileceğini belirtiyor.
Khan, bankaların yerel fırsatları keşfetme konusunda "bir derece uyuşukluk" gösterdiğini söyledi: "Bölgeleri dolaşmalı, umut verici ekonomik faaliyetleri belirlemeli ve bunları uygulanabilir ürün ve işletmelere dönüştürmeye yardımcı olmalılar." Agro-turizm, iklime uyarlanmış tarım, el dokumacılığı, hafif mühendislik ve yerel el sanatları gibi alanlara işaret eden Khan, "Bankalar ticari kurumlardır, sosyal kurumlar değildir" diyerek iklime dirençli projelerin de getiri üretme kapasitesini göstermesi gerektiğini vurguladı.
Mutual Trust Bank PLC (MTB) genel müdürü ve CEO'su Syed Mahbubur Rahman, iklim riski yüksek bölgelere bankaların düşük ilgisinin yalnızca iklim risklerinden kaynaklanmadığını söyledi. Rahman'a göre işletmeler vasıflı işgücü, hammadde ve üretim girdilerinin bulunduğu yerlerde toplanıyor; riskli bölgelerdeki sınırlı ticari faaliyet kredi talebini de düşürüyor. Rahman, MTB'nin yeşil, sürdürülebilir ve KOBİ finansmanı ürünleriyle gösterdiği çabaya rağmen bu bölgelerdeki portföyünün istenen düzeyin altında kaldığını kabul etti. Uyum projelerinin çoğu zaman yeterli ya da öngörülebilir getiri sağlamadığını belirten Rahman, tuzlu suya dayanıklı ürünlerin verimlilik, ölçeklenebilirlik ve pazar talebi açısından sınırlamalarla karşılaşabildiğini söyledi.
Policy Exchange Bangladesh başkanı Masrur Reaz, kredinin coğrafi yoğunlaşmasını iklim direnci açısından önemli buluyor. Reaz'a göre riskli bölgelerdeki geçim kaynakları tarım, balıkçılık ve küçük işletmelere dayanıyor. İklim uyumu yalnızca hükümet harcamalarına ya da kalkınma ortaklarının finansmanına bırakılamaz; riskli hanelerin ve küçük işletmelerin iklime dirençli geçim kaynakları, altyapı ve teknolojiye yatırım yapabilmesi için uygun fiyatlı özel sektör finansmanı da gerekiyor. "Toplam iklim finansmanı miktarına bakmak yeterli değil; bu paranın riskli nüfuslara ulaşıp ulaşmadığına da bakmak gerekiyor" diyen Reaz, "Finansman sistemi coğrafi olarak daha dengeli ve kapsayıcı hale getirilebilirse, Bangladeş'in hem ekonomik hem de iklim direnci güçlenecektir" ifadelerini kullandı.