Çin'in karbondioksit emisyonları 2026'nın ikinci çeyreğinde yıllık bazda %1 azaldı. Centre for Research on Energy and Clean Air baş analisti Lauri Myllyvirta'nın Carbon Brief için hazırladığı analize göre düşüş, Hürmüz Boğazı krizinin tetiklediği petrol tüketimi gerilemesinden kaynaklandı. Ülkenin petrol kullanımı toplamda %9, ulaşım sektöründe %16 düştü. Daha önceki tüm emisyon düşüşlerinde ana itici güç kömür tüketimi olmuştu; petrol tüketimindeki azalmanın tek başına genel emisyonları aşağı çekmesi ilk kez gerçekleşti.
Petrol ithalatı çakıldı, stoklar eritildi
Petrol ithalatı ikinci çeyrekte %32 geriledi. Ham petrol işleme hacimleri %11 düşerken, düşüşün bir bölümü ürün stoklarının eritilmesiyle absorbe edildi; Sinopec satışları %9 azaldı. National Bureau of Statistics of China'nın enerji karışımı verileri, petrol tüketiminin yılın ilk yarısında %3, ikinci çeyrekte yaklaşık %9 azaldığını gösteriyor. İthalattaki daralmanın %60'ı stok biriktirmeden stok kullanımına geçişten kaynaklanırken, geri kalan bölüm gerçek tüketim azalışına bağlanıyor.
Elektrik sektöründe kömür yükseldi
Emisyonlardaki en büyük artış elektrik sektöründe kaydedildi. Kömür kullanımı %2,4 artarken gaz yakıtlı üretim %1,2 azaldı. Bu yükseliş, bir önceki yılda güçlü rüzgâr ve güneş kapasite artışına, hidroelektrik üretimindeki belirgin toparlanmaya, nükleer üretimdeki küçük artışa ve elektrik talebi büyümesindeki yavaşlamaya rağmen gerçekleşti. Analiz, güneş ve rüzgâr üretiminin "kısıntıya" uğramasını temel neden olarak gösteriyor; elektrik piyasası ve şebeke, değişken yenilenebilir üretimin artan payına uyum sağlayamıyor.
İlk yarıda devreye giren yeni kömür kapasitesi 30GW'a ulaştı ve bu, 2016'dan bu yana en yüksek düzey. Ayrıca 25GW kapasite inşaata başlarken, 3GW'dan az kapasite emekliye ayrıldı. Kömür santrallerine ödenen elektrik fiyatları ve uzun mesafe hatlarının iletim hacimleri aylar öncesinden sabitlendiği için tesislerin üretimlerini güneş, rüzgâr veya talep koşullarına göre esnetme teşviki sınırlı kalıyor. Batarya depolama kapasitesine ilk yarıda 17GW eklendi ve toplam 153GW'a ulaştı; ancak bu, 2025'in ilk yarısındaki 23GW'lık eklemeye göre bir yavaşlama anlamına geliyor.
Sanayide yavaşlama sürüyor
Çimento üretimi inşaat hacimlerindeki düşüşün etkisiyle ikinci çeyrekte %9 azaldı; ilk çeyrekte bu oran %8'di. Ham çelik üretimi %1, pik demir üretimi %3 geriledi. Kimyasal üretimde kömür kullanımındaki yıllık artış %8'e yavaşladı; bu oran 2025'te %15, 2026'nın ilk çeyreğinde %19'du. Etilen üretimi %17 artarken birincil plastik üretimi yatay seyretti. Isınma amaçlı kömür kullanımı artmaya devam etti; yılın bu döneminde ısıtma ihtiyacı düşük olduğundan tüketimin büyük bölümü endüstriyel ısıdan geldi.
Elektrikli araçlar yakıt talebini kökten değiştirdi
Ulaşım düzeyleri gerilemedi; aksine arttı. Şehirler arası yolcu seyahatleri ikinci çeyrekte yıllık bazda %0,1, kentsel yolcu seyahatleri %2,9, ticari yük taşımacılığı %2,4 yükseldi. Hava yolcu sayıları Mayıs-Haziran döneminde %7 düştü; ancak bu sektör Çin'in ulaşım kaynaklı petrol tüketiminde küçük paya sahip.
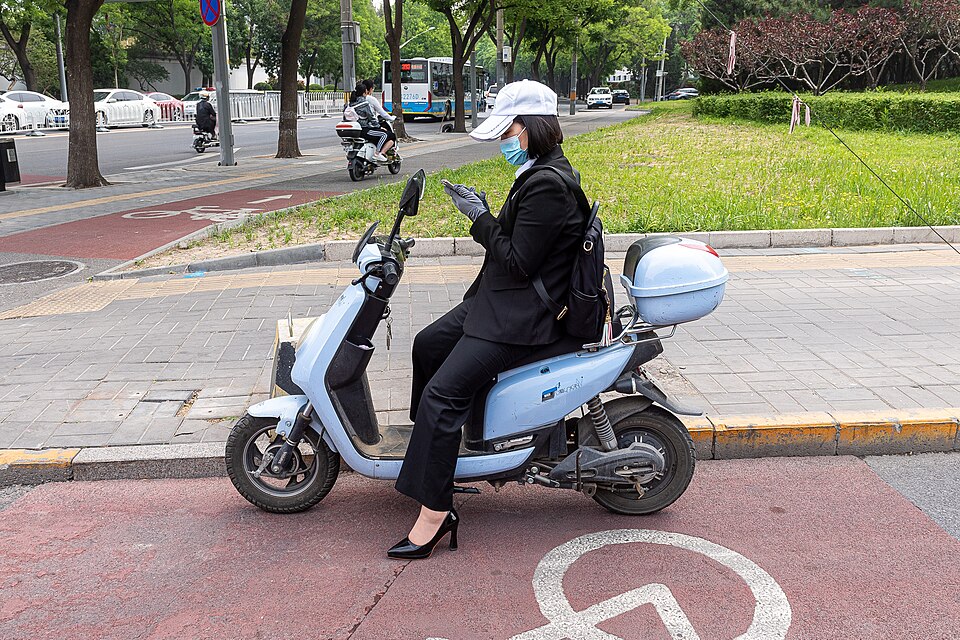
Çeyrek sonunda yollardaki elektrikli araç sayısı yıllık %33 arttı; 12,1 milyon araç eklendi ve bunların 8,1 milyonu yalnızca bataryalı elektrikli araçtı. Şarj hacimleri ikinci çeyrekte %60 yükseldi; bu, mevcut elektrikli araçların eskisinden çok daha yoğun kullanıldığını gösteriyor. Elektrikli ağır kamyon satışları ikinci çeyrekte yıllık yaklaşık %77 arttı; Haziran satışları iki katından fazlasına çıktı ve elektrikli kamyonların yeni satışlardaki payı %45'i aştı. Demiryolu yolcu trafiği ilk yarıda %5 yükseldi.
Elektrikli araçların petrol tüketimi üzerindeki etkisi, yalnızca araç sayısındaki artıştan beklenenin neredeyse iki katı oldu; mevcut araçların kullanımındaki sıçrama bu farkı yarattı. Elektrikli taksilerin yaygınlaşması, sektördeki yoğun rekabetin fiyatları düşürmesi ve özel benzinli araç kullanımının pahalılaşmasıyla desteklendi.
Şarj hacimlerindeki artışa dayanan tahminlere göre elektrikli araçlar ikinci çeyrekte 19 milyon ton eşdeğer petrol (Mtoe) tüketimini önledi; bu, yıllık bazda %50'lik artış anlamına geliyor. İlk yarıdaki toplam önlenen petrol tüketimi 36 Mtoe'ye ulaşarak Birleşik Krallık'ın altı aylık toplam petrol tüketimini aştı. Kamyonlar en hızlı büyüyen kaynak oldu; önlenen yakıt kullanımı 2026'nın ilk yarısında yıllık %90 arttı. Elektrikli araçların önlediği petrol tüketimindeki artış, Çin'in 2025'in aynı dönemindeki petrol ithalatının %4,5'ine eşit. Satış ve şarj hacimleri ikinci yarıda aynı hızda büyümeye devam ederse, önlenen petrol tüketimi 80 milyon tona ulaşarak Meksika'nın tüketimine denk olacak. Araç şarjı için elektrik üretiminden kaynaklanan emisyonlar hesaba katıldığında, önlenen emisyonlar 35 MtCO2 veya Çin'in ikinci çeyrek toplam CO2 emisyonlarının %1,3'ü olarak hesaplanıyor.
Buna rağmen analiz, bu yapısal faktörlerin petrol tüketimindeki düşüşün büyüklüğünü tek başına açıklamaya yetmediğini, davranış değişikliklerinin diğer açıklama olduğunu vurguluyor. Elektrikli araçların önlediği petrol miktarındaki yıllık artış, ilk yarıdaki petrol tüketimi düşüşünün yalnızca üçte birini; tüketimdeki düşüş ise ithalattaki düşüşün yarısını açıklıyor. Kalan azalma stok biriktirmeden stok kullanımına geçişten, kimya sanayisindeki yavaşlamadan ve tüketici ile işletmelerin davranışsal uyumlarından kaynaklanıyor.
Beş yıllık planlar: Kısıntı sınırları gevşedi, kömür hedefi düştü
İkinci çeyrek, Çin hükümetinin enerjiyle ilgili çok sayıda beş yıllık plan belgesini yayımladığı yoğun bir dönem oldu. Planlar güneş ve rüzgâr kısıntısını azaltmaya yönelik yeni önlemler içeriyor ve yeni kömür santrali onayları için daha yüksek bir eşik öngörüyor; ancak az sayıda yeni nicel hedef ekliyor. Ağustos'ta yayımlanan elektrik sektörü beş yıllık planı, doğrudan temiz elektrik alımlarını, akıllı mikro şebekeleri, sıfır karbonlu sanayi parklarını ve yenilenebilir kaynaklarla yapay zekâ bilişim altyapısı arasında daha yakın koordinasyonu teşvik ediyor. Buna karşın aynı plan, rüzgâr ve güneşte izin verilen kısıntı sınırlarını daha da gevşetti. İyi kaynaklara sahip illerde 2024'te %5'ten %10'a çıkarılan sınır, yeni planda bazı iller için %15'e kadar yükseltilebilecek; diğer illerde %5 ve %10 korunacak. Aylık kısıntı verileri son aylarda yayımlanmadı; bu da göstergenin revize ediliyor olabileceğine işaret ediyor.
Kömür politikasında da hedef gevşedi. Devlet Başkanı Xi Jinping 2021'de Çin'in 15. beş yıllık dönemde (2026-30) kömür tüketimini "kademeli olarak azaltacağını" açıklamıştı; yeni hedef ise kömür tüketiminin bu beş yılda "platoya girmesi". Planlar "kömürlü termik kapasite ve üretimin makul şekilde kontrol edilmesini" istiyor ve son yıllardaki aktif teşvikin ardından yeni projeler için daha yüksek onay eşiği sinyali veriyor. Ancak 2025 ve 2026'nın ilk yarısında devreye giren yeni santrallere rağmen inşa hâlindeki kömür kapasitesi 204GW düzeyinde; bu da "makul kontrolün" uygulanmasını zorlaştırıyor. Hükümet ilk kez yalnızca "üretim artışını" değil, "kömürlü termik üretimi" kontrol etme sözü verdi; bu ayrımın önemi ise belirsiz. Yenilenebilir enerji beş yıllık planı, sistem güvenilirliği kavramını genişleterek depolama, esnek talep, elektrikli araçlar, "sanal elektrik santralleri" ve daha akıllı sistem işletimini dengeleme hizmetleri için alternatif olarak öne çıkarıyor.
Temiz enerji kapasitesi güçlü ama engeller sürüyor
Çin son bir yılda rekor güneş ve rüzgâr kapasitesi ekledi. Hidroelektrik üretimi ikinci çeyrekte yıllık %9, nükleer üretim %2 arttı. Elektrik talebi büyümesi ise 2025'in ikinci çeyreğindeki %5,9'dan 2026'nın aynı döneminde %5,2'ye yavaşladı. Buna rağmen elektrik sektörü emisyonları 2026'nın ilk yarısında %3,0 arttı; 2025'in ilk yarısında %3,2 düşmüştü. Analiz, fosil yakıtlı üretimdeki artışın güneş ve rüzgâr potansiyelinin boşa harcanmasından ve olağanüstü kötü rüzgâr koşullarından kaynaklandığını belirtiyor.
Rüzgâr kapasite eklemeleri 2026'da güçlü seyrederken, güneş eklemeleri 2025'teki hızdan sert biçimde yavaşladı ve 2024'ün bile gerisinde kaldı; yine de 200GW'ın üzerinde yıl sonu eklemesi beklenen 2023 seviyesiyle uyumlu. Temmuz'da sekiz yeni nükleer reaktör onaylandı; toplam 4,5GW kapasiteli beş reaktörün bu yıl ticari işletmeye girmesi bekleniyor. Bunlar arasında Çin'in ikinci ticari küçük modüler reaktörü Linglong One da bulunuyor. Geleneksel hidroelektrikte 3GW eklendi; 2026'da toplam 6GW projenin işletmeye alınması hedefleniyor.
Analiz, bu temiz enerji büyümesinin Çin'i 2026'da elektrik talebindeki %5'e kadar büyümeyi karşılayacak kadar fosil dışı kapasite ekleme yolunda tuttuğunu gösteriyor. İlk altı ayda elektrik talebi %5,3 arttı; enerji düzenleyicisi yılın tamamı için %5-6 öngörüyor. Güneş ve rüzgârın şebekeye çıkışındaki engeller giderilir ve rüzgâr koşulları ortalamaya dönerse, ilk yarıdaki elektrik sektörü emisyon artışı tersine dönebilir.
Görünüm: Emisyonlar platoda
2026'nın ilk çeyreğindeki %2'lik artışın ardından ikinci çeyrekteki %1'lik düşüşle emisyonlar ilk yarıda marjinal biçimde yükseldi; ancak 2023-24 zirvesinin altında kalmaya devam ediyor. Fosil yakıtlar ve çimentodan kaynaklanan CO2 emisyonları, Mart 2024'teki zirvenin ardından iki yılı aşkın süredir platoda seyrediyor.
Petrol talebi üzerindeki yapısal baskılar, gayrimenkul inşaatındaki düşüşün sürmesi ve kömür kimyasallarındaki yavaşlama göz önüne alındığında, Çin'in emisyonları bu yıl yine de düşebilir. Analiz, emisyon eğiliminin enerji talebi büyümesi ile temiz enerji büyümesi arasındaki yarış olmaya devam ettiğini; her ikisinin de bu yıl yavaşladığını vurguluyor.
Analizde National Bureau of Statistics of China, National Energy Administration of China, China Electricity Council, China Customs, WIND Information ve Sinopec verileri kullanıldı.